← Tous les ouvrages

Aperçu — Disponible — octobre 2026

Organismes d'assurance : vos chantiers de 2027-2028

Quinze réformes simultanées lues deux fois : ce qui s'applique à toute société française, puis l'effet propre chez l'assureur. Impacts sur le compte de résultat, le bilan, le prudentiel, les systèmes et le contrôle interne.

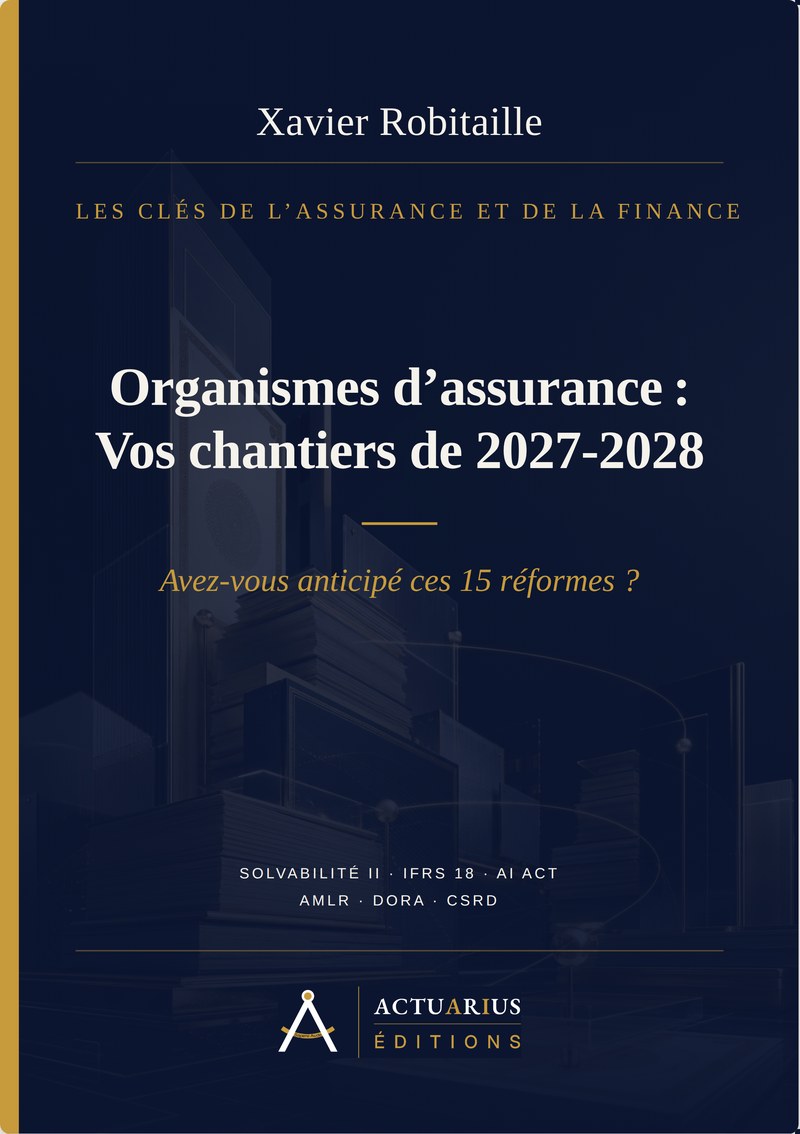
Organismes d'assurance : vos chantiers de 2027-2028
LES CLÉS DE L'ASSURANCE
ET DE LA FINANCE
Organismes d'assurance :
vos chantiers
de 2027-2028
Avez-vous anticipé ces 15 réformes ?
Solvabilité II révisée · IFRS 18 · IRRD · DORA
AI Act · Omnibus · fins de support éditeurs
Xavier Robitaille
Éditions Actuarius
2
Table des matières
Préambule
Introduction
PARTIE I — Comprendre la transformation
1. Coordonner les transformations de 2027-2028
2. Identifier les règles applicables à chaque entité
3. Comparer les impacts des réformes
4. Analyser les trois rôles de l’assureur
5. Distinguer les échéances fermes et conditionnelles
PARTIE II — Le socle juridique et fiscal
6. Articuler le PCG modernisé et les comptes d’assurance
7. Préparer la facturation électronique des fournisseurs
8. Adapter la conservation des pièces et les contrôles fiscaux
9. Traiter les effets de la loi Fraudes sur la vie et la santé
10. Budgéter la CVAE jusqu’à sa suppression prévue en 2030
11. Pilier 2 : fiabiliser l’impôt minimum mondial
12. Adapter les contrats et les délais de gestion
13. Réévaluer la responsabilité du fait des logiciels
PARTIE III — Le droit social et l'emploi
14. Préparer la transparence salariale
3
15. Contrôler le partage de la valeur et la protection sociale complémentaire
PARTIE IV — Durabilité
16. Déterminer le périmètre CSRD après Omnibus
17. Organiser les données ESRS et taxonomiques
18. Préparer la CS3D et suivre la révision de SFDR
PARTIE V — Comptabilité et présentation financière
19. Mettre en œuvre IFRS 18 et son comparatif
20. Identifier et rapprocher les MPM
21. Qualifier les activités principales sous IFRS 18
22. Évaluer l’option IFRS 19 pour les filiales éligibles
23. Produire les informations climatiques IFRS S2
24. IFRS 9 et IFRS 7 : achever les remédiations de 2026
25. T+1 : adapter les opérations sur titres
26. EMIR 3 : vérifier le compte actif et ses déclarations
PARTIE VI — Le prudentiel assurance
27. Adapter les calculs et la gouvernance Solvabilité II
28. Rétablissement et résolution : préparer les données de crise
29. Préparer le reporting prudentiel et l’audit du bilan
30. Vérifier le champ ICS et préparer ESAP
PARTIE VII — Conformité, numérique et données
31. Mettre en œuvre l’AMLR
4
32. Qualifier et contrôler les usages de l’IA
33. Articuler DORA, NIS2 et le CRA
34. Data Act : vérifier la réversibilité des services de données
35. Distribution : ce qu’il faut contrôler maintenant … et ce qui viendra ensuite
PARTIE VIII — Décommissionnements et implémentations
36. Planifier les fins de support et les décommissionnements
37. Cas spécifique du décommissionnement de SAP
38. Cas particuliers des environnements Windows Server et SQL Server
39. Migrer Db2, Cognos et les composants SAS concernés
PARTIE IX — Bâtir un Plan Projet Intégré
40. Construire le programme, le budget et le plan de capacité
41. Organiser les contrôles et les travaux d’audit
Conclusion
Annexes
Annexe A - Matrice générale des impacts
Annexe B - Calendrier de mise en œuvre
Annexe C - Matrice normes-processus-systèmes
Annexe D - Modèle de fiche d'impact
Annexe E - Checklists de préparation
5
Annexe F - Glossaire des sigles
Annexe G - Bibliographie institutionnelle sélective
Annexe H — Registre des points à confirmer
6
Introduction
Préambule

Les transformations de 2027-2028 mobilisent simultanément la finance, l’actuariat, les risques, les opérations et l’IT.

Leur difficulté tient autant aux ressources partagées qu’aux exigences de chaque texte :

IFRS 18 exige un comparatif 2026.

Solvabilité II révisée et IRRD s’appliquent à partir du 30 janvier 2027, après une échéance de transposition au 29 janvier.

L’AMLR s’applique le 10 juillet 2027.

La facturation électronique s’étend aux émetteurs PME le 1er septembre.

Les obligations d’IA à haut risque de l’annexe III suivent le 2 décembre 2027 ; les principales obligations du CRA, le 11 décembre.

Ces dates couvrent des périmètres différents, précisés dans les chapitres concernés.

7

Les systèmes évoluent pendant la même période : fin du support étendu de Windows Server 2016 le 12 janvier 2027 et fin de maintenance standard de versions éligibles de SAP Business Suite 7 à fin 2027. La préparation des clôtures et des remises doit intégrer ces migrations.

L’ouvrage fournit les critères d’applicabilité, les travaux à prévoir et un cadre de chiffrage.

Le programme intégré rassemble 26 lots illustratifs, avec responsables, dépendances et scénarios de budget.

L’annexe H isole les décisions et modalités qui restent à confirmer au 19 septembre 2026, date de fin de rédaction de cet ouvrage.

Introduction
Les trois rôles de l’organisme d’assurance

Un organisme d’assurance cumule trois rôles : employeur et entreprise, entité réglementée, porteur de risques. Chaque réforme doit être examinée sous ces trois angles, selon la forme juridique et les activités de l’organisme.

8

Le droit commun concerne notamment sa fiscalité, ses achats, ses salariés et ses systèmes.

Le cadre sectoriel porte sur ses engagements envers les assurés, sa solvabilité, sa gouvernance et sa préparation aux crises.

Les réformes applicables à ses clients peuvent enfin modifier les risques couverts, les garanties incluses, l’évaluation ou la fréquence des sinistres et les besoins de réassurance.

La responsabilité du fait des produits illustre ce dernier canal : l’inclusion des logiciels dans le champ du texte peut modifier l’exposition des contrats RC. La transparence salariale peut influer sur les litiges de discrimination et certaines garanties, selon leurs conditions. NIS2 peut modifier le profil de risque d’assurés et de fournisseurs. Ces effets doivent être évalués avec la souscription, sans présumer qu’une obligation nouvelle déclenche une garantie.

Périmètre et date de référence
9

L’ouvrage couvre les transformations susceptibles d’exiger une décision du Comex d’un organisme d’assurance français en 2027-2028 : budget, organisation, système, produit ou politique de risque. Il inclut les travaux de 2026 nécessaires aux premières productions et distingue les obligations nouvelles des remédiations à des textes déjà applicables.

Les références sont examinées au 19 septembre 2026. Une directive, sa transposition nationale, ses mesures d’application et une décision du superviseur peuvent avoir des échéances différentes. Les réserves identifiées figurent en annexe H ; elles doivent être levées pour chaque entité avant de figer son calendrier.

Les charges et budgets sont des hypothèses de planification, non des observations de marché. Ils ne remplacent ni un diagnostic du périmètre ni un devis. Les exemples de sinistralité illustrent des sensibilités et ne constituent pas des prévisions.

10

Le périmètre combine droit français et européen, normes IFRS lorsqu’elles s’appliquent et engagements contractuels des éditeurs. Les régimes des autres pays, les engagements propres à un organisme et les évolutions postérieures à la date de référence exigent une analyse complémentaire.

Statut des règles et recommandations

L’obligation d’appliquer une règle peut quelquefois être sujet à débat. Pour clarifier le niveau d’applicabilité des dispositions décrites, nous utiliserons ces conventions :

[RÈGLE] : exigence explicitement fondée sur un texte adopté ;
[INTERPRÉTATION] : conséquence raisonnablement déduite des textes ;
[RECOMMANDATION] : bonne pratique de mise en œuvre proposée ;

[À VALIDER] : point dépendant d'un texte à venir, d'une transposition ou d'une analyse juridique. L'annexe H rassemble les points de suivi de cette nature et les hiérarchise ;

11

[POLITIQUE INTERNE] : choix relevant de la gouvernance propre à l'organisme.

Caveat

Situation arrêtée au 19 septembre 2026.

Les niveaux faible, moyen et fort des matrices sont des appréciations qualitatives.

Ils ne constituent ni un score de risque ni un ordre de priorité. Le diagnostic de l’organisme peut les modifier.

12
Disponible — octobre 2026
Organismes d'assurance : vos chantiers de 2027-2028
Fin de l'aperçu. L'ouvrage complet est disponible sur Amazon, en broché et en édition Kindle.

Cliquez ou faites glisser le coin d'une page pour la tourner — ou utilisez les flèches.

Vente et expédition par Amazon.fr. Prix TTC tels qu'affichés par Amazon ; ils peuvent évoluer.
Quatrième de couverture

Quatrième de couverture — Organismes d'assurance : vos chantiers de 2027-2028

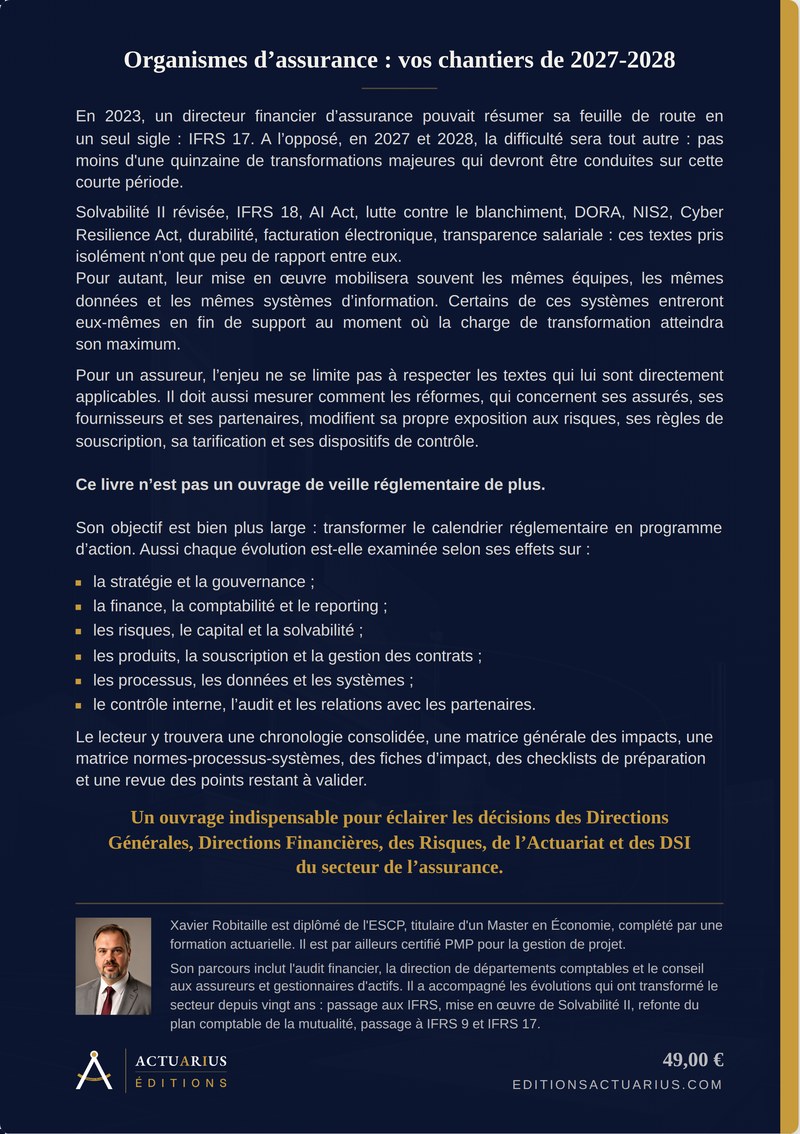
En 2023, un directeur financier d'assurance pouvait résumer sa feuille de route en un seul sigle : IFRS 17. À l'opposé, en 2027 et 2028, la difficulté sera tout autre : pas moins d'une quinzaine de transformations majeures qui devront être conduites sur cette courte période.

Solvabilité II révisée, IFRS 18, AI Act, lutte contre le blanchiment, DORA, NIS2, Cyber Resilience Act, durabilité, facturation électronique, transparence salariale : ces textes pris isolément n'ont que peu de rapport entre eux. Pour autant, leur mise en œuvre mobilisera souvent les mêmes équipes, les mêmes données et les mêmes systèmes d'information. Certains de ces systèmes entreront eux-mêmes en fin de support au moment où la charge de transformation atteindra son maximum.

Pour un assureur, l'enjeu ne se limite pas à respecter les textes qui lui sont directement applicables. Il doit aussi mesurer comment les réformes, qui concernent ses assurés, ses fournisseurs et ses partenaires, modifient sa propre exposition aux risques, ses règles de souscription, sa tarification et ses dispositifs de contrôle.

Ce livre n'est pas un ouvrage de veille réglementaire de plus.

Son objectif est bien plus large : transformer le calendrier réglementaire en programme d'action. Aussi chaque évolution est-elle examinée selon ses effets sur :

  • la stratégie et la gouvernance ;
  • la finance, la comptabilité et le reporting ;
  • les risques, le capital et la solvabilité ;
  • les produits, la souscription et la gestion des contrats ;
  • les processus, les données et les systèmes ;
  • le contrôle interne, l'audit et les relations avec les partenaires.

Le lecteur y trouvera une chronologie consolidée, une matrice générale des impacts, une matrice normes-processus-systèmes, des fiches d'impact, des checklists de préparation et une revue des points restant à valider.

Un ouvrage indispensable pour éclairer les décisions des Directions Générales, Directions Financières, des Risques, de l'Actuariat et des DSI du secteur de l'assurance.